Karten unter Ihrer Marke. Virtuell und physisch.
Integrieren Sie virtuelle und physische White-Label-Karten per API, mit Apple Pay, Google Pay, Krypto-Finanzierung und globalen Konten für berechtigte Programme.
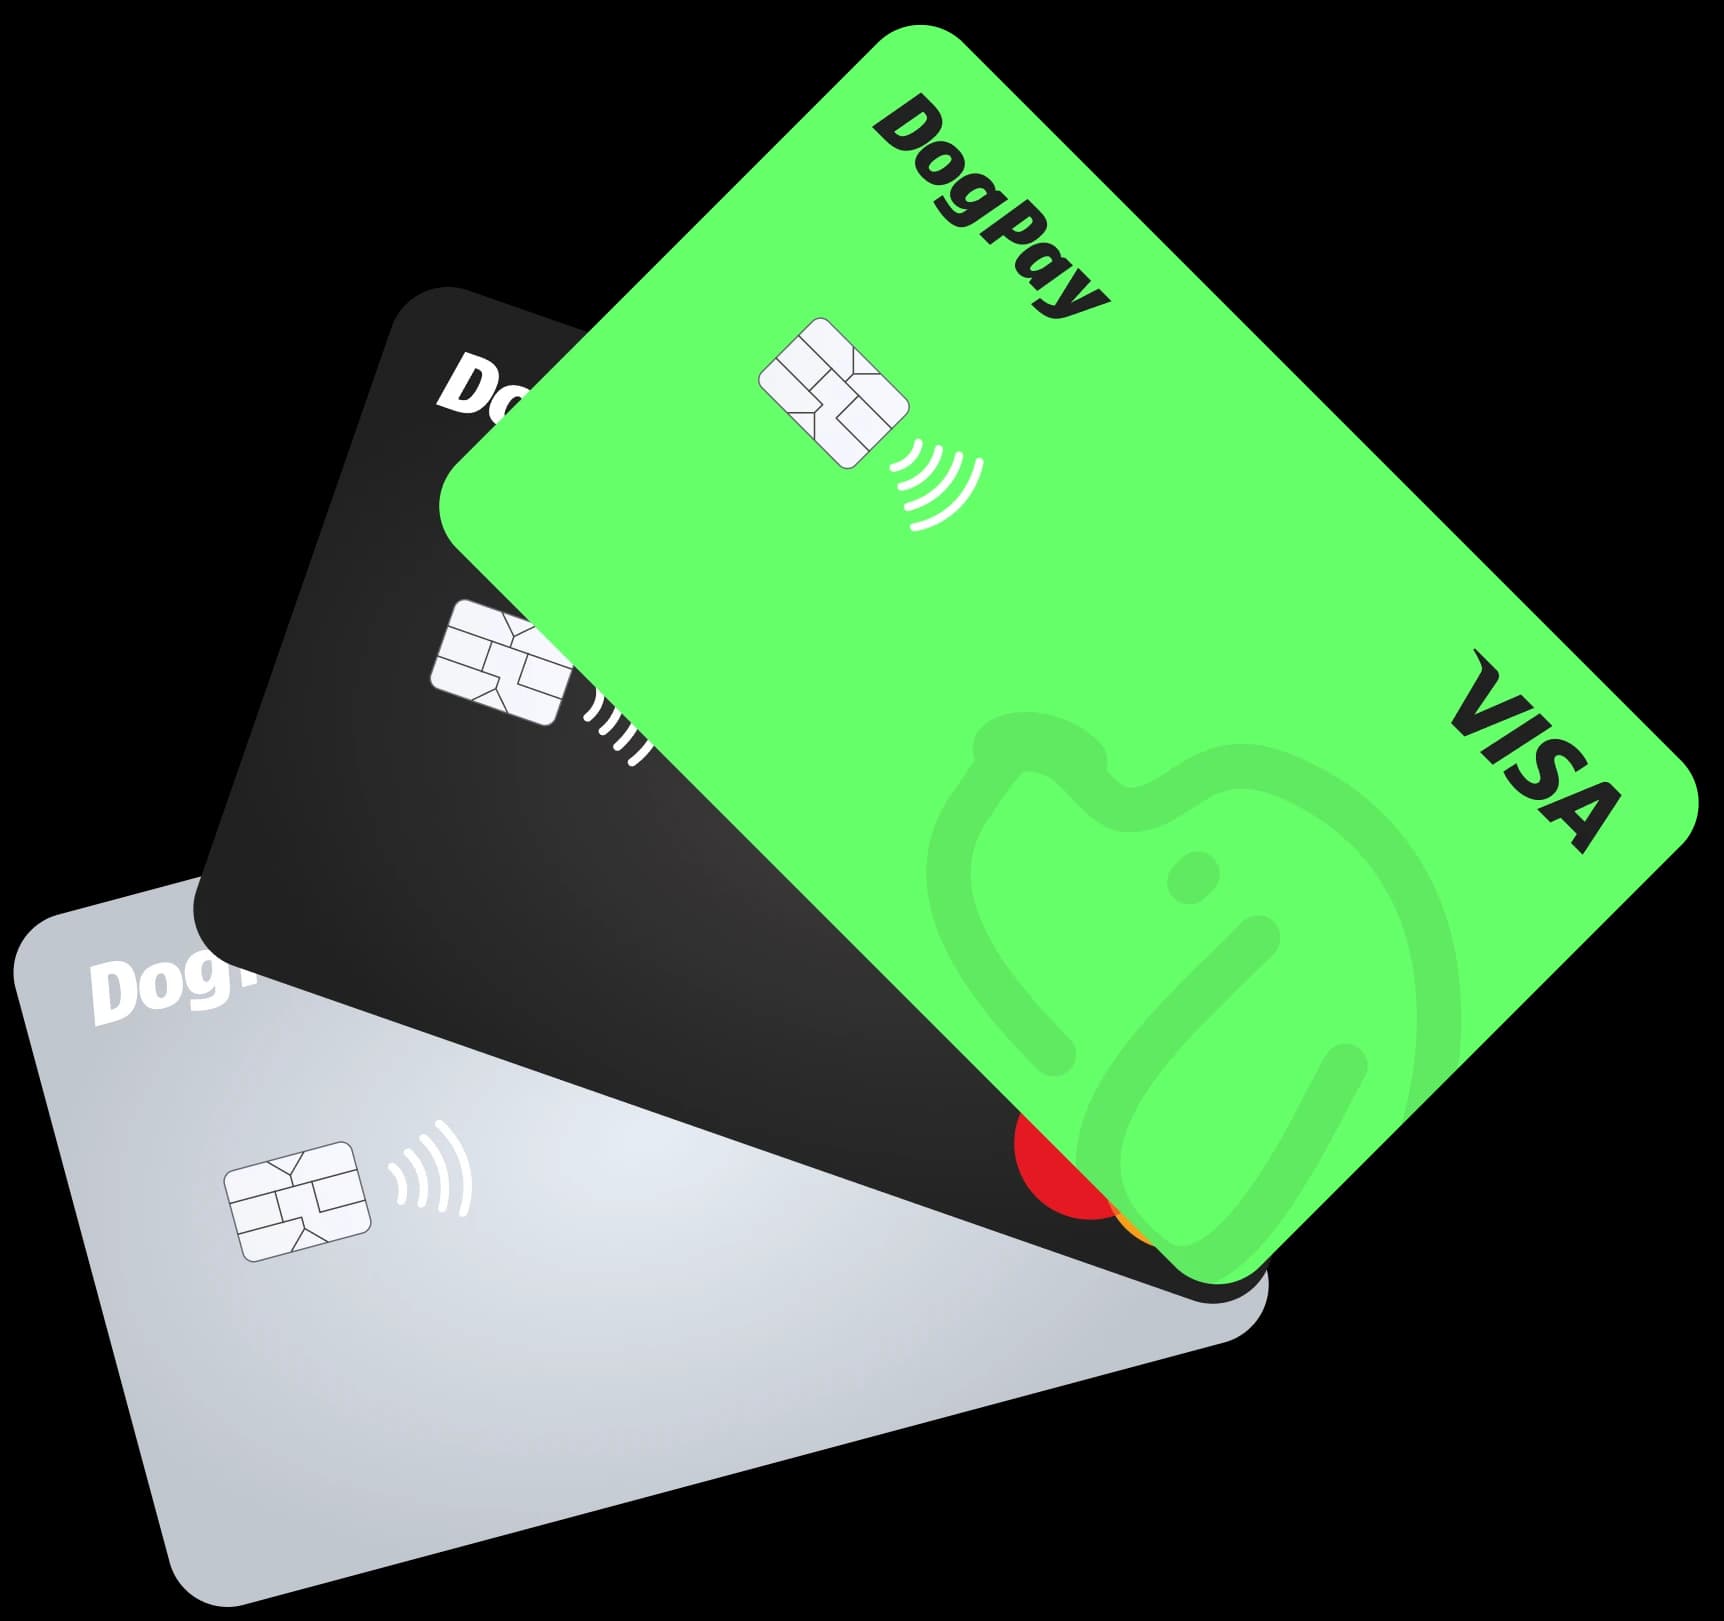
- 50+ API-Kunden
- Apple Pay / Google Pay
- Kredit- und Prepaid-Karten
- BIN-Sponsor-Beziehungen und mehrere Herausgeber
Anzahl der API-Kunden bestätigt zum 1. Oktober 2026. Berechtigung, Funktionen und Regionen hängen vom Programm und den Partnern ab.
Ihre Marke auf jeder Karte.
Gestalten Sie virtuelle und physische Karten und ermöglichen Sie Wallet-Zahlungen.
Gestalten Sie Ihre individuelle Bankkarte
Nur lokale Vorschau, keine Bestellung oder Designfreigabe. Das endgültige Design muss vom Programm und Netzwerk geprüft werden.
PNG oder JPG, maximal 10 MB. Das Bild bleibt in diesem Browser.
- Apple Pay / Google Pay · Abhängig von Korridor und Berechtigung
- Individuelles Kartendesign
- Virtuelle Karten per API ausgeben
Programmdetails
Berechtigte Programme unterstützen Apple Pay, Google Pay und eigene Kartendesigns. Virtuelle Karten erfordern Freigaben und eine Deckungsprüfung. Produktion, Versand und Wallet-Aktivierung werden je Programm vereinbart.
- Apple Pay / Google Pay · Abhängig von Korridor und Berechtigung
- Individuelles Kartendesign
- Virtuelle Karten per API ausgeben
- Physische Karten und Lieferzeiten je Programm bestätigen
- Massenausgabe, Limits und Sperren gemäß Dokumentation und Berechtigungen
Zwei Wege zur Karteneinzahlung.
Krypto-Einzahlungen und Fiat-Einzahlungen über globale Konten entdecken.
Gezeigt wird die Wallet-Abdeckung. Kartenfinanzierung, Umtausch und Abwicklung hängen vom Programm ab.
Unterstützte Wallet-Assets
- ETH
- USDT
- USDC
- XAUT
- USD
- EUR
- GBP
- HKD
- SGD
Zwei Wege zur Karteneinzahlung.
Die aufgeführten Netzwerke und Assets beziehen sich auf Wallets. Assets für Karteneinzahlungen, Umtausch und Abwicklungswährung separat bestätigen. Vor Überweisungen Netzwerk, Adresse, Vertrag, Mindestbetrag und Gebühren prüfen.
- Ethereum: ETH / USDT / USDC / XAUT
- Base / Arbitrum: ETH / USDT / USDC
- BNB Smart Chain / Polygon: USDT / USDC
- Solana: SOL / USDT / USDC
- Tron: TRX / USDT
- Bitcoin: BTC · Dogecoin: DOGE
Globale Konten
Berechtigte globale Konten können je Route USD, EUR, GBP, HKD und SGD empfangen. Freigabe, Währungen, Umtausch und Kartenzuweisung hängen von Konto und Programm ab.
Passend zu Ihrem Programm.
Kredit und Prepaid, mehrere Herausgeber und Compliance-Kontrollen.
Personen- und Unternehmensprüfung
- KYC
- KYC: Personenidentifikation
- KYB
- KYB: Unternehmensprüfung
Risikoprüfung und laufende Überwachung
- KYA
- KYA-Anforderungen bei der Programmplanung klären
- KYT
- KYT: Transaktionsüberwachung und laufendes Screening
Hongkong · Singapur · Vereinigtes Königreich · USA
Ausgabekorridore; die Berechtigung der Karteninhaber ist programmabhängig.
Ausgewählte Kartenprogramme nutzen Flagright zur Risikoverarbeitung; andere Partner können je Korridor andere Systeme einsetzen. Flagright ist weder Herausgeber noch BIN-Inhaber.
Kredit- und Prepaid-Karten
DogPay bietet Kredit- und Prepaid-Programme über BIN-Sponsor-Beziehungen und mehrere Herausgeber. Kreditbedingungen, Finanzierung und Zulassung richten sich nach dem Vertrag. Das begründet keine eigene Banklizenz oder Principal-Mitgliedschaft.
- Kredit- und Prepaid-Karten
- BIN-Sponsor-Beziehungen und mehrere Herausgeber
- Netzwerk von Partnerherausgebern
- Berechtigung, Funktionen und Regionen hängen vom Programm und den Partnern ab.
Hongkong · Singapur · Vereinigtes Königreich · USA · Ausgabekorridore; die Berechtigung der Karteninhaber ist programmabhängig.
Risikoprüfung und laufende Überwachung
Der Ablauf umfasst KYA, persönliches KYC, geschäftliches KYB und transaktionsbezogenes KYT. Prüfungen, laufendes Screening und Verantwortlichkeiten werden bei der Integration vereinbart und ersetzen keine eigenen Pflichten.
- KYA-Anforderungen bei der Programmplanung klären
- KYC: Personenidentifikation
- KYB: Unternehmensprüfung
- KYT: Transaktionsüberwachung und laufendes Screening
FinCEN MSB, FINTRAC MSB und Hongkong TCSP gelten nur für die veröffentlichten Rechtsträger und Tätigkeiten. Sie sind keine Banklizenz oder Einlagensicherung.
Regulatorische AngabenMehr als die Karte.
Konten, Karten, Wallets und Acquiring auf einer Plattform verbinden.
Was ist DogPay CaaS?
Integrieren Sie virtuelle und physische White-Label-Karten per API, mit Apple Pay, Google Pay, Krypto-Finanzierung und globalen Konten für berechtigte Programme. DogPay ist keine Bank und beansprucht weder einen Principal-Status im Kartennetzwerk noch eine US-Einlagensicherung.
- Ausgabe virtueller und physischer Karten in großen Mengen
- Kredit- und Prepaid-Karten
- Massenausgabe, Limits und Sperren gemäß Dokumentation und Berechtigungen
- Krypto- und Fiat-Finanzierung über berechtigte globale Konten
Wer übernimmt welche Aufgaben?
Der Vertrag regelt Gebühren, Berechtigungen und Verantwortlichkeiten.
| Ihr Unternehmen | DogPay · Partner |
|---|---|
| Marke und Kartendesign | Koordination von Konten, Programmen und Partneranbindungen |
| Kundenbeziehung und Nutzererlebnis | Massenausgabe, Limits und Sperren gemäß Dokumentation und Berechtigungen |
| Preisgestaltung im vereinbarten Rahmen | Der Vertrag regelt Gebühren, Berechtigungen und Verantwortlichkeiten. |
| Kundendaten und eigene Compliance-Pflichten | Der Ablauf umfasst KYA, persönliches KYC, geschäftliches KYB und transaktionsbezogenes KYT. Prüfungen, laufendes Screening und Verantwortlichkeiten werden bei der Integration vereinbart und ersetzen keine eigenen Pflichten. |
| Integration und Betriebsabläufe | Krypto- und Fiat-Finanzierung über berechtigte globale Konten |
Mehr als die Karte.
Konten, Karten, Wallets und Zahlungen lassen sich auf einer Plattform verbinden. Zugang, Zugangsdaten, Guthaben und Geldwege sind je Produkt zu klären. Nicht alle Dienste werden automatisch freigeschaltet.
- CaaS · Kartenprogramme
- BaaS · Globale Konten entdecken
- WaaS · Krypto-Wallets
- Payment · Acquiring und Zahlungen
Für welche Unternehmen?
Für Fintechs, Plattformen, Web3 und grenzüberschreitende Händler, einschließlich Zahlungseingängen, Auszahlungen und Stablecoin-Abwicklung in Nigeria und Lateinamerika. Kunden- und Korridorzulassung prüfen. Keine lokale Banklizenz oder Clearingbank-Stellung wird beansprucht.
- FinTech-Unternehmen
- Web3-Innovatoren
- Grenzüberschreitende Händler und Marktplätze
- Grenzüberschreitende Szenarien in Nigeria und Lateinamerika
Von der Planung bis zum Start.
Programmumfang festlegen
Berechtigung, Funktionen und Regionen hängen vom Programm und den Partnern ab.
Prüfungen abschließen
Der Ablauf umfasst KYA, persönliches KYC, geschäftliches KYB und transaktionsbezogenes KYT. Prüfungen, laufendes Screening und Verantwortlichkeiten werden bei der Integration vereinbart und ersetzen keine eigenen Pflichten.
Integrieren und testen
Sandbox und Produktion sind getrennt. Nach Tests und nötigen Prüfungen wird der Produktionszugang separat beantragt.
Start vorbereiten
Fristen hängen von Unterlagen, Umfang, Rückfragen und Partnerprüfung ab. Eine feste Zahl von Tagen wird nicht zugesichert.
Fragen vor der Integration
Werden Apple Pay und Google Pay unterstützt?
Berechtigte Programme unterstützen Apple Pay, Google Pay und eigene Kartendesigns. Virtuelle Karten erfordern Freigaben und eine Deckungsprüfung. Produktion, Versand und Wallet-Aktivierung werden je Programm vereinbart.
Kann das Kartendesign angepasst werden?
Nur lokale Vorschau, keine Bestellung oder Designfreigabe. Das endgültige Design muss vom Programm und Netzwerk geprüft werden.
Was bedeutet „50+ API-Kunden“?
Anzahl der API-Kunden bestätigt zum 1. Oktober 2026. Gezählt werden integrierte API-Kunden, nicht ausgegebene Karten, Karteninhaber oder monatliche Nutzer.
Was decken KYA, KYC, KYB und KYT ab?
Der Ablauf umfasst KYA, persönliches KYC, geschäftliches KYB und transaktionsbezogenes KYT. Prüfungen, laufendes Screening und Verantwortlichkeiten werden bei der Integration vereinbart und ersetzen keine eigenen Pflichten.
Ist DogPay eine Bank oder ein Principal Issuer?
DogPay ist keine Bank und beansprucht weder einen Principal-Status im Kartennetzwerk noch eine US-Einlagensicherung. DogPay bietet Kredit- und Prepaid-Programme über BIN-Sponsor-Beziehungen und mehrere Herausgeber. Kreditbedingungen, Finanzierung und Zulassung richten sich nach dem Vertrag. Das begründet keine eigene Banklizenz oder Principal-Mitgliedschaft.
Gibt es Kreditkarten neben Prepaid?
Kredit- und Prepaid-Karten · Berechtigung, Funktionen und Regionen hängen vom Programm und den Partnern ab.
Welche Ausgaberegionen sind verfügbar?
Hongkong · Singapur · Vereinigtes Königreich · USA · Ausgabekorridore; die Berechtigung der Karteninhaber ist programmabhängig.
Nutzen alle Programme Flagright?
Ausgewählte Kartenprogramme nutzen Flagright zur Risikoverarbeitung; andere Partner können je Korridor andere Systeme einsetzen. Flagright ist weder Herausgeber noch BIN-Inhaber.
Wie werden Konten und Wallets verbunden?
Konten, Karten, Wallets und Zahlungen lassen sich auf einer Plattform verbinden. Zugang, Zugangsdaten, Guthaben und Geldwege sind je Produkt zu klären. Nicht alle Dienste werden automatisch freigeschaltet.
Wie lange dauert die Integration?
Fristen hängen von Unterlagen, Umfang, Rückfragen und Partnerprüfung ab. Eine feste Zahl von Tagen wird nicht zugesichert.
Sind Lieferzeiten für physische Karten garantiert?
Physische Karten und Lieferzeiten je Programm bestätigen
Kann der Callback auf Nutzerzustimmung warten?
Die Nutzerzustimmung vor dem Absenden einholen. Für den Autorisierungs-Callback gelten laut Dokumentation 500ms einschließlich Netzwerklatenz. Programmberechtigungen bestätigen.
Planen Sie Ihr Programm.
Der Vertrag regelt Gebühren, Berechtigungen und Verantwortlichkeiten. Fristen hängen von Unterlagen, Umfang, Rückfragen und Partnerprüfung ab. Eine feste Zahl von Tagen wird nicht zugesichert.